はじめに
居住者・非居住者・非永住者の判定は、日本の所得税の課税有無や源泉徴収に影響するため、外国人の出向者や外国人役員を受け入れる日本子会社が、最初に確認すべき論点です。
たとえば、P Corp.(米国親会社)が、米国籍のA氏を3年間の予定でS Japan K.K.(日本子会社)に出向させることになったとします。S Japan K.K.の経理担当者は、A氏が来日する前に、A氏を居住者として給与計算するのか、非居住者として源泉徴収するのかを決めなければなりません。この区分によって、A氏に日本で課税される所得の範囲と、給与にかかる源泉徴収の方法が変わります。
さらに、居住者のうち、日本国籍がなく、日本での居住期間が短い方は「非永住者」に区分され、国外で生じた所得の課税範囲が異なります。初めて来日した外国籍の出向者は、来日後しばらくは非永住者に当たります。
この記事では、所得税法上の3区分の定義と課税所得の範囲を整理したうえで、来日・出国時の住所の推定、居所による判定、非永住者の期間計算の順に、判定の考え方を解説します。非永住者と非居住者の課税の詳細は、別の記事で扱います。
居住形態の3区分と課税所得の範囲
居住者・非永住者・非居住者の定義と課税所得の範囲
所得税法は、個人の納税義務者を居住者と非居住者に区分し、居住者をさらに非永住者と非永住者以外の居住者に区分しています(所得税法2条1項)。
| 区分 | 定義 | 課税所得の範囲 |
|---|---|---|
| 居住者 | 国内に住所を有し、または現在まで引き続いて1年以上居所を有する個人 | 下記の各区分のとおり |
| 非永住者 | 居住者のうち、日本国籍を有しておらず、かつ、過去10年以内に国内に住所または居所を有していた期間の合計が5年以下である個人 | 国外源泉所得以外の所得と、国外源泉所得のうち国内で支払われたものまたは国外から送金されたもの |
| 非永住者以外の居住者 | 居住者のうち、非永住者に該当しない個人 | すべての所得(国内・国外を問わない) |
| 非居住者 | 居住者以外の個人 | 国内源泉所得のみ |
非永住者以外の居住者は、一般に「永住者」と呼ばれ、以下でも永住者と記載します。なお、日本国籍を有する方は、非永住者に該当しません。
非永住者は、国外源泉所得のうち、国内で支払われず、かつ国外から送金もされていない部分には課税されません。この仕組みが、いわゆる送金課税です。詳しくは「非永住者の送金課税|国外源泉所得と国内送金額の課税範囲」で解説しています。非居住者に対する課税方法は「非居住者の日本での課税|源泉徴収・確定申告が必要なケース」で解説しています。
「住所」と「居所」とは
住所:生活の本拠
住所とは各人の生活の本拠をいい、生活の本拠であるかどうかは客観的事実によって判定するとされています。客観的事実として考慮されるのは、住居、職業、資産の所在、親族の居住状況、国籍などです。
住民登録の有無や在留資格の種類だけで決まるものではなく、その人の生活の中心がどこにあるかという実態で判断される点が重要です。
居所:現実に居住している場所
居所については、一般には、生活の本拠とまではいえないものの、その人が現実に居住している場所をいいます。たとえば、外国人が日本でホテル住まいをしている場合には、そのホテルの一室は居所と判断されると考えられます。
日本に住所は有しないが居所を有する場合、居所を有する期間が「現在まで引き続いて1年以上」になると居住者に該当します。前述のホテル住まいの例で言えば、ホテル住まいを始めてから1年間は非居住者、その後は居住者として扱われます。
住所の推定規定:来日・出国時の判定
住所は客観的事実で判定するのが原則ですが、国の内外にわたって居住地が移動する場合、来日や出国の時点で実態を確認するのは容易ではありません。そこで、所得税法施行令は、職業などに基づいて住所の有無を推定する規定を置いています(所得税法施行令14条・15条)。
来日する場合:居住者と推定されるケース
国内に居住することとなった個人が、国内で継続して1年以上居住することを通常必要とする職業を有する場合、その者は国内に住所を有する者と推定されます。なお、帯同する生計同一配偶者や扶養親族も同様に国内に住所を有する者と推定されます。
たとえば、A氏の出向契約が3年間であれば、A氏は継続して1年以上居住することを通常必要とする職業を有するため、来日した時から国内に住所を有する者と推定され、居住者となります。
推定規定にはもう1つ、親族や資産の状況から国内に1年以上居住すると推測できる場合を対象とするものがありますが、こちらは日本国籍を有する方に限られます。
出国する場合:非居住者と推定されるケース
国外に居住することとなった個人が、国外で継続して1年以上居住することを通常必要とする職業を有する場合、その者は国内に住所を有しない者と推定されます。
たとえば、A氏の3年間の出向期間が満了し、A氏が米国親会社での勤務のために出国した場合、A氏は出国した時から国内に住所を有しない者と推定され、非居住者となります。A氏に帯同していた配偶者や子も、同様に推定されます。
また外国籍を有するか、外国の永住許可を受けている場合において、日本国内に生計を一にする配偶者その他の親族がおらず、かつ国内における職業や資産の状況に照らし、再び国内に帰り、主として国内に居住すると推測するに足りる事実がない場合にはその者は国内に住所を有しない者と推定されます。
契約期間の定めがない場合・1年未満の場合
来日・出国のそれぞれにおいて、契約期間の定めがない場合は、その期間が1年未満であることが明らかな場合を除き、継続して1年以上居住することを通常必要とする職業を有するものとして取り扱われます。
事情が変わった場合の再判定
来日や出国の時点の推定規定の適用は、その時点で予定されていた契約期間などに基づいて行われることとなります。国税庁の質疑応答事例(業務の都合により1年未満で帰国したり、海外勤務が1年以上となった場合の居住者・非居住者の判定)によると、その後に契約の延長や帰任の決定などの事情の変更があったときは、その時点で居住者・非居住者を再判定し、遡って区分は変更しない取扱いになっています。具体的には以下の通りです。
- 当初1年以上の予定で出国した者は、出国の時から非居住者として取り扱われます。その後、海外勤務が1年未満となることが明らかになった場合は、明らかになった日以後は居住者となります。出国時に遡って居住者となることはありません。
- 当初1年未満の予定で出国した者は、出国の時は居住者として取り扱われます。その後、海外勤務が1年以上となることが明らかになった場合は、明らかになった日以後は非居住者となります。
なお、この事例は出国の場合を扱っていますが、来日の場合にも、同様の考え方が当てはまると考えられます。たとえば、1年未満の予定で来日した方の滞在が1年以上になることが明らかになった場合は、その明らかになった日以後に居住者という取扱いになると考えられます。
ケース別の整理
P Corp.からS Japan K.K.に社員を派遣する場合の、判定の考え方は次のとおりです。
| ケース | 判定の考え方 |
|---|---|
| 3年間の出向契約で来日(配偶者・子を帯同) | 1年以上居住することを通常必要とする職業を有するため、来日時から居住者と推定されます。帯同する配偶者・子も居住者と推定されます。 |
| 契約期間の定めがない出向で来日 | 1年未満であることが明らかでない限り、来日時から居住者となります。 |
| 8か月の短期出張で来日(ホテル滞在・家族の帯同なし) | 住所の推定規定に当たらず、居所を有するものの1年未満のため、非居住者となります。 |
| 短期出張が延長され、滞在が1年以上になることが明らかになった | 1年以上になることが明らかになった日以後は、居住者になると考えられます。過去に遡って区分が変更されることはありません。 |
| 出向期間の満了により米国へ帰任 | 国外で1年以上居住することを通常必要とする職業を有することとなるため、出国した時から非居住者と推定されます。 |
| 来日から1年未満で帰任が決まった | 来日時からの居住者としての取扱いは、遡って変更されません。 |
非永住者の判定と期間計算
非永住者の要件
居住者のうち、次の2つの要件を満たす方が非永住者です。
- 日本国籍を有していないこと
- 過去10年以内に、国内に住所または居所を有していた期間の合計が5年以下であること
初めて来日した外国籍の出向者であれば、日本での居住期間が5年を超えるまでは非永住者に当たります。5年を超えた日以後は、非永住者以外の居住者となり、国外源泉所得を含むすべての所得が課税対象となります。
期間計算のルール:A氏の例
非永住者に当たるかどうかは、過去10年以内の日本での居住期間を合計して判定します。実際の数え方を、A氏の例で確認します。
米国籍のA氏(日本国籍なし)について、2026年10月1日時点で非永住者に当たるかを判定します。前提は次のとおりです。
- 2019年4月10日に来日し、S Japan K.K.に出向。
- 2022年3月15日に出国し、米国親会社での勤務に戻り帰国。
- 2025年6月5日に、再びS Japan K.K.に出向するため来日し、現在も日本に在留中。
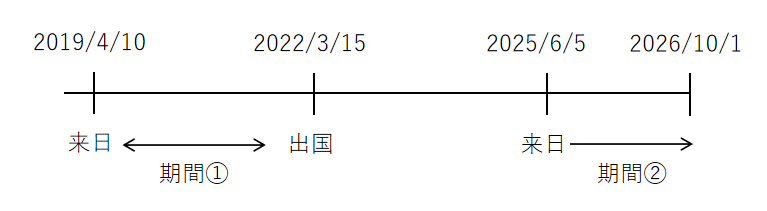
まず、A氏は日本で継続して1年以上居住することを通常必要とする職業を有する場合に該当するため、2026年10月1日現在、居住者となります。次に、非永住者に該当するかの確認のため過去10年間の居住期間を見ます。
判定する日の10年前の同日から前日まで(2016年10月1日から2026年9月30日まで)に、A氏が日本に住所または居所を有していた期間は、図の期間①と期間②の2つです。各期間は入国の日の翌日から暦に従って計算し、1月に満たない期間は日をもって数えることとされています。
具体的には、期間①については2019年4月11日~2022年3月10日までで2年11か月であり、2022年3月11日~3月15日までが5日であるため2年11か月5日となります。期間②についても同様に数えると1年3か月25日となります。
①と②の年数・月数・日数をそれぞれ合計すると、3年14か月30日になります。日数の30日を1か月に、月数の15か月を1年3か月に、それぞれ換算すると、合計は4年3か月です。5年以下ですので、A氏は2026年10月1日時点で非永住者に当たります。
この状態が続く場合、A氏は、およそ9か月後に永住者となります。
租税条約上の居住者との違い
ここまで解説した居住者・非居住者の区分は、所得税法という国内法上の区分です。ここで、国によって居住者の定義が違うため、ある個人が同時に複数国の居住者とされてしまう可能性もあります。この点一般的な租税条約には、二重課税を防止するため、両国の国内法で居住者とされる個人(双方居住者)を、どちらの国の居住者とするかを定める規定があります。
一般的な租税条約では、双方居住者については以下の優先順に従ってどちらの国の居住者となるかを判定します。
- 恒久的住居の場所
- 利害関係の中心がある場所
- 常用の住居の場所
- 国籍
- 上記で定まらない場合には両締約国の権限のある当局の合意
判定の基準や順序は条約ごとに異なることがあるため、個別の条約の確認が必要です。
まとめ
この記事のポイントは次のとおりです。
- 居住形態によって、日本で課税される所得の範囲が変わります。永住者は全世界所得、非永住者は国内源泉所得及び国外源泉所得のうち国内払い・国外からの送金分、非居住者は国内源泉所得のみが課税対象です。
- 居住形態は、国内に住所を有するか、現在まで引き続いて1年以上居所を有するかで判定します。3年間の出向のように、1年以上の居住が通常必要な職業で来日する場合は、来日時から居住者と推定されます。
- 日本国籍のない居住者については、過去10年以内の日本での居住期間が合計5年以下に該当する場合には非永住者となります。
- 来日・出国時の判定は、その時点で予定されていた契約期間に基づきます。その後に契約の延長や帰任の決定があれば再判定しますが、遡って区分が変更されることはありません。
居住形態の判定は、来日や出国のタイミングだけでなく、契約の変更や在留期間の延長があるたびに見直す必要があります。あわせて、非永住者の送金課税と非居住者の日本での課税もご確認ください。

コメント