はじめに
日本支店を閉鎖して日本から撤退することが本店で決まると、日本側の経理担当者には「税務署に何を、いつまでに出すのか」「閉鎖後の確定申告は誰が行うのか」という検討事項がでてきます。外国法人の日本支店の閉鎖は、日本子会社の解散・清算とは手続きの組み立てが異なります。
支店の閉鎖では法人格が存続するため、清算手続きはありません。その代わり、閉鎖した事業年度の確定申告は日本に拠点がなくなった後に行うことになり、事前に納税管理人を選任していないと申告期限が閉鎖日まで前倒しされます。撤退の段取りで最も注意すべきなのはこの点です。
本記事では、米国法人P Corp.が日本支店を閉鎖する場面を例に、会社法上の手続きとの関係、納税管理人の選任、閉鎖時の届出、閉鎖事業年度の確定申告と欠損金の繰戻し還付、消費税、本店への送金までを時系列で整理します。子会社形態で撤退する場合は「日本子会社の解散・清算の税務」をご覧ください。
支店の閉鎖と子会社の清算の違い
法人格は存続する:税務上は「解散」ではなく国内事業の廃止
日本支店は、外国法人であるP Corp.そのものの一部です。支店を閉じてもP Corp.の法人格は米国で存続するため、子会社のように解散・清算する対象がありません。
税務上は、日本支店の閉鎖は「恒久的施設(PE)を有する外国法人が、PEを有しない外国法人になること」として取り扱われます。PEの有無で課税所得の範囲が変わるため、閉鎖日で事業年度を区切り、それまでのPE帰属所得を精算する仕組みになっています。PEの考え方は「日本のPE(恒久的施設)とは」、PE帰属所得の計算は「外国法人のPE課税実務」で解説しています。
| 項目 | 支店の閉鎖 | 子会社の解散・清算 |
|---|---|---|
| 法人格 | 存続する(本店がそのまま残る) | 清算結了で消滅する |
| 会社法上の手続き | 日本における代表者の全員退任と債権者保護手続 | 解散決議・清算人選任・債権者保護手続・清算結了登記 |
| 事業年度の区切り | PEを有しなくなった日(閉鎖日)で終了 | 解散の日で終了し、その後は清算事業年度・残余財産確定事業年度 |
| 含み損益の清算 | 閉鎖事業年度末にPEに残る資産を時価評価 | 資産の換価・分配の過程で実現 |
| 資金の回収 | 本店への送金(源泉税なし) | 残余財産の分配(みなし配当に源泉税) |
| 閉鎖・清算後の申告 | 納税管理人を通じて行う | 清算人が行う |
会社法上の手続き:日本における代表者の全員退任と債権者保護手続
会社法上、日本支店の閉鎖は「日本における代表者の全員退任」という形で行われるのが一般的です。日本に住所を有する代表者が全員退任する場合には、債権者保護手続として官報公告が必要で、異議申述期間は1か月以上の期間を確保する必要があります。退任の登記が完了すると、外国会社の登記記録は閉鎖されます。
公告期間に加え、官報掲載までの準備や登記申請の期間もかかるため、余裕をもった日程を組む必要があります。
支店閉鎖の税務手続きの全体像
支店閉鎖の税務手続きは、閉鎖前に納税管理人を届け出ることから始まり、閉鎖後2か月以内の確定申告でひとつの区切りを迎えます。欠損金の繰戻し還付を受ける場合は、閉鎖日以後1年以内に請求します。主な手続きを時系列で整理すると次のとおりです。
| 時期 | 手続き | 提出先 | 期限の目安 |
|---|---|---|---|
| 閉鎖前 | 納税管理人の届出 | 税務署 | 閉鎖日まで |
| 閉鎖前 | 納税管理人の申告(地方税) | 都道府県・市区町村 | 各自治体の定めによる |
| 閉鎖時 | 異動届出書 | 税務署 | 閉鎖後速やかに |
| 閉鎖時 | 給与支払事務所等の廃止届出書 | 税務署 | 廃止の日から1か月以内 |
| 閉鎖時 | 外国普通法人でなくなった旨の届出書(日本で申告が必要な活動がなくなる場合) | 税務署 | 速やかに |
| 閉鎖時 | 廃止・異動の届出 | 都道府県・市区町村 | 各自治体の定めによる |
| 閉鎖時 | 事業廃止届出書(消費税) | 税務署 | 閉鎖後速やかに |
| 閉鎖後 | 閉鎖事業年度の法人税・地方税の確定申告・納付 | 税務署・都道府県・市区町村 | 閉鎖日の翌日から2か月以内(納税管理人を届け出た場合) |
| 閉鎖後 | 消費税の確定申告・納付 | 税務署 | 課税期間の末日の翌日から2か月以内 |
| 閉鎖後 | 欠損金の繰戻しによる還付請求(該当する場合) | 税務署 | 閉鎖日以後1年以内 |
表のうち、閉鎖前の納税管理人の届出を後回しにすると、閉鎖事業年度の確定申告の期限が閉鎖日まで前倒しになります。次のセクションで詳しく説明します。
納税管理人の選任
なぜ納税管理人が必要か
支店を閉鎖すると、P Corp.は日本国内に事務所等を有しない法人になります。一方で、閉鎖事業年度の確定申告や納付、税務署からの書類の受領は、閉鎖後にも発生します。
このように日本に拠点のない法人が国税に関する手続きを行う必要がある場合には、納税管理人を定めて税務署に届け出る必要があります。納税管理人は、申告書の提出、税金の納付、税務署から送付される書類の受領などをP Corp.に代わって行います。
届け出ないと申告期限が閉鎖日になる
外国法人の確定申告の期限は、原則として事業年度終了の日の翌日から2か月以内です。ただし、納税管理人の届出をしないでPEを有しないこととなる場合には、「2か月を経過する日の前日」と「PEを有しないこととなる日」のいずれか早い日が期限になります。
つまり、納税管理人を届け出ないまま支店を閉鎖すると、閉鎖日当日が確定申告の期限になります。閉鎖日までにその事業年度の決算を締め、申告書を提出することは現実的には困難です。結果として期限後申告となり、無申告加算税や延滞税の対象になるおそれがあります。このため、納税管理人の届出は閉鎖日までに必ず完了しておく必要があります。
誰を選任するかと届出の方法
納税管理人には、日本国内に住所等を有する個人または法人を選任できます。税理士である必要はありませんが、申告書の作成を依頼する税理士(税理士法人)を選任するのが実務上は一般的です。退任する日本における代表者や元従業員を選任すると、退職後も税務署からの連絡を受け続ける負担が生じるため、本人の了解と役割の範囲を事前に確認しておく必要があります。
届出は「納税管理人の届出書」を納税地の所轄税務署に提出して行います。対象となる税目(法人税・消費税など)を漏れなく記載します。また地方税(法人事業税・法人住民税)にも都道府県・市区町村ごとに納税管理人の制度があるため、支店の所在地の自治体にも別途申告が必要です。
閉鎖時の届出
税務署への異動届出書と給与支払事務所等の廃止届出書
支店を閉鎖したら、速やかに「異動届出書」を所轄税務署に提出し、PEを有しないこととなった旨とその日付を届け出ます。閉鎖日は登記簿に記載されないため、退任登記で使う宣誓供述書の控えを添付して閉鎖日を示すのが一般的です。日本支店で従業員に給与を支払っていた場合は、「給与支払事務所等の開設・移転・廃止届出書」を廃止の日から1か月以内に提出します。
従業員の退職に伴う源泉徴収票の交付や、退職時の年末調整の要否も、廃止届出とあわせて整理しておく必要があります。退職する外国人従業員が帰国する場合の取扱いは、「非居住者の退職金」をご覧ください。
外国普通法人でなくなった旨の届出書
支店の閉鎖によって、日本で法人税の申告が必要な活動がすべてなくなる場合は、「外国普通法人でなくなった旨の届出書」を納税地の所轄税務署に提出します。提出時期は、外国普通法人でなくなった後速やかにです。
ここでいう「外国普通法人でなくなった場合」とは、日本国内にPEを有しなくなり、かつ、国内での人的役務の提供事業や、国内資産の運用・保有・譲渡、不動産の貸付けなどによる所得もなくなった場合をいいます。支店を閉じた後も日本の不動産を賃貸している場合などは、引き続き申告義務のある外国普通法人に当たるため、この届出の対象にはなりません(後述「閉鎖後も日本で課税が残るケース」参照)。様式と記載要領は国税庁の手続き案内で確認できます。
都道府県・市区町村への届出
法人事業税・法人住民税についても、支店の所在地の都道府県・市区町村に事務所の廃止を届け出ます。届出書の様式や期限、添付書類は自治体ごとに異なるため、各自治体の案内を確認してください。
閉鎖事業年度の確定申告
事業年度は閉鎖日で終了する
PEを有する外国法人が事業年度の中途でPEを有しないこととなった場合、その事業年度はPEを有しないこととなった日(閉鎖日)に終了します。続く事業年度は閉鎖日の翌日から始まります。PEの有無で課税所得の範囲が異なるため、その切替え日で事業年度を区切る趣旨です。
たとえば、P Corp.の事業年度が1月1日~12月31日で、日本支店を2027年9月30日に閉鎖した場合は次のとおりです。
- 閉鎖事業年度:2027年1月1日~2027年9月30日
- 確定申告期限:納税管理人を届け出ていれば2027年11月30日、届け出ていなければ2027年9月30日
閉鎖事業年度の所得計算は、通常の事業年度と同じくPE帰属所得について行います。ただし、12か月未満の事業年度となるため、減価償却費の償却限度額などは月数で按分します。
PE閉鎖時に残っている資産の時価評価
支店閉鎖において注意するべきポイントの一つが、資産の時価評価です。PEを有する外国法人がPEを有しないこととなった場合、閉鎖事業年度終了の時にPEに帰せられる資産の評価益・評価損は、その事業年度のPE帰属所得の計算上、益金・損金に算入されます(法人税法142条の8第1項)。PEがなくなる時点で、日本で生じた含み損益を清算する仕組みです。
ただし、PEの他の者への譲渡(支店事業の全部の譲渡や、適格分割・適格現物出資による事業の全部の移転を含む)や、PEを有する外国法人を被合併法人とする適格合併等によってPEを有しないこととなった場合は、時価評価の対象となりません。
つまり、支店を単純に閉じて撤退する場合は時価評価の対象となり、支店事業を日本子会社などにまるごと移す場合は対象外となります。
本店への資産の移転は内部取引として時価で認識する
閉鎖に先立ち、支店の備品や在庫、契約などを本店や他の拠点に移すこともあります。PE帰属所得の計算では、PEと本店の間の資産の移転も「内部取引」として独立企業間価格(時価)で認識します。本店に移転した資産の含み損益は移転時に、閉鎖時までPEに残った資産の含み損益は上記の時価評価で、それぞれ日本のPE帰属所得に含まれることになります。
内部取引の考え方と文書化は「外国法人のPE課税実務」で解説しています。
欠損金の繰戻し還付
欠損金の繰戻し還付は、原則として中小法人等に限って認められる制度です。資本金1億円超の法人や大法人の100%子会社などは、通常は欠損金の繰戻し還付はできません。外国法人の日本支店の場合も、本店である外国法人の資本金の額などで判定されるため、規模の大きい外国法人の支店は通常は繰戻し還付を利用できません。
ただし、支店の閉鎖の場合には特例があります。PEを有する外国法人がPEを有しないこととなる場合には、その閉鎖日に外国法人が解散したものとみなして、解散の場合の繰戻し還付の規定が適用されます(法人税法10条3項)。解散等の場合の繰戻し還付は法人の規模を問わず適用されるため、規模の大きい外国法人の支店でも、閉鎖時には繰戻し還付を利用できます。
対象となるのは、次のいずれかの事業年度に生じた欠損金です。
- 閉鎖日前1年以内に終了した事業年度
- 閉鎖事業年度
還付を受けるには、繰り戻す先の事業年度から欠損金が生じた事業年度まで、連続して青色申告書を提出していることが必要です。還付請求書は閉鎖日以後1年以内に提出します。
どのような場合に適用できるかを、事業年度が1月1日~12月31日のP Corp.が2027年9月30日に日本支店を閉鎖する例で確認します。閉鎖事業年度は2027年1月1日~9月30日です。
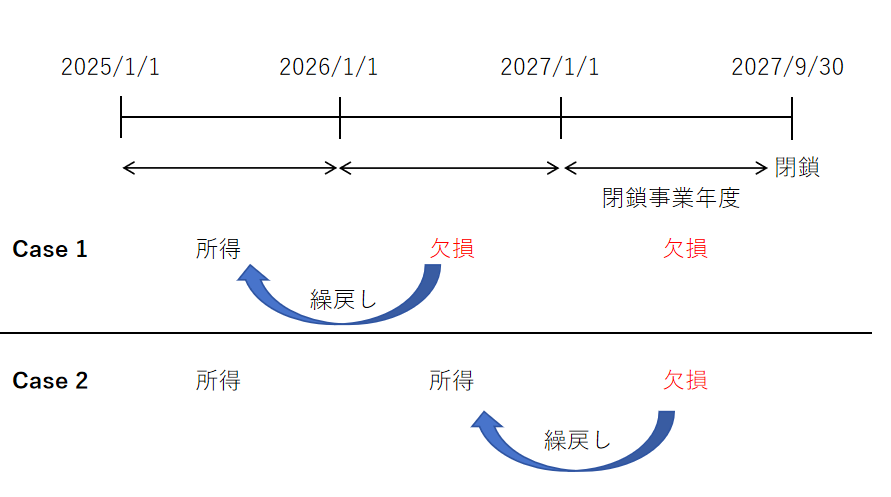
- Case 1:閉鎖事業年度の前事業年度に欠損金がある場合:2026年度は閉鎖日前1年以内に終了した事業年度に当たるため、その欠損金を所得のある2025年度に繰り戻して還付を受けられます。閉鎖事業年度の欠損金は、繰り戻す先の2026年度に所得がないため、還付の対象にはなりません。
- Case 2:閉鎖事業年度に欠損金がある場合:閉鎖事業年度の欠損金を、所得のある2026年度に繰り戻して還付を受けられます。
いずれのケースも、支店を閉鎖しなければ、規模の大きい外国法人はこれらの欠損金を繰り越すことしかできません。還付額の計算方法や青色申告などの要件の詳細は、「欠損金の繰越控除・繰り戻し還付」をご覧ください。
消費税の手続き
消費税も、法人税と同じく閉鎖日で課税期間が区切られます。法人の消費税の課税期間は法人税法上の事業年度とされているためです。課税事業者であれば、閉鎖事業年度に対応する課税期間について、その末日の翌日から2か月以内に確定申告と納付を行います。
支店の閉鎖により日本での事業をすべてやめる場合は、「事業廃止届出書」を速やかに提出します。適格請求書発行事業者の登録を受けている場合、事業廃止届出書を提出すると、事業を廃止した日の翌日に登録の効力が失われます。
注意が必要なのは、支店を閉鎖した後も、本店から日本の顧客への販売やサービス提供を続ける場合です。たとえば、日本の個人顧客へのオンラインサービスの提供は、支店を閉じた後も国内取引として消費税の課税対象になります。この場合、P Corp.は国内に拠点を持たない国外事業者として消費税の申告を続けることになり、事業廃止届出書は提出しません。
本店への送金と源泉税
支店に残った資金を本店に送金しても、日本の源泉税はかかりません。支店と本店は同一法人であり、本店への送金は配当には当たらないためです。日本には支店利益の送金に課税する制度(支店利益税)もありません。
この点は、子会社の清算と大きく異なります。S Japan K.K.のような日本子会社を清算する場合、親会社への残余財産の分配のうち利益積立金に相当する部分はみなし配当となり、源泉税の対象になります。支店形態では、閉鎖事業年度までのPE帰属所得に法人税等が課されれば、本店への送金そのものに日本で課税されることはありません。
なお、本店の所在地国では、日本支店の所得は本店の所得として課税対象となるのが一般的です。日本で納めた法人税等を本店所在地国で外国税額控除の対象とするため、閉鎖事業年度の申告書控えや納付の証拠書類を本店に渡しておきます。
閉鎖後も日本で課税が残るケース
支店を閉鎖してPEがなくなっても、P Corp.が日本での課税から完全に外れるとは限りません。PEを有しない外国法人でも、一定の国内源泉所得には日本で課税されます。
- 源泉徴収で課税が完結するもの:日本の顧客やグループ会社から受け取るロイヤルティ、貸付金の利子、配当など。支店がある間はPE帰属所得として申告していた収入も、閉鎖後は支払者による源泉徴収の対象に切り替わるため、支払者側への連絡と租税条約の届出が必要です。
- 法人税の申告が必要なもの:日本の不動産の譲渡所得や賃貸料、事業譲渡類似株式の譲渡所得など。PEを有しない外国法人として、引き続き確定申告が必要になる場合があります。
閉鎖後も申告義務が残る場合は、納税管理人をそのまま継続しておく必要があります。どの所得が申告対象になるかは「PEがなくても日本で課税されるケース」で解説しています。
実務チェックリスト
閉鎖前
- 本店と閉鎖日を確定し、登記・税務届出・事業年度末日をその日付で統一する
- 官報公告と登記の日程を司法書士と調整する
- 納税管理人を選任し、閉鎖日までに税務署へ届け出る
- 地方税の納税管理人を都道府県・市区町村に申告する
- 支店の資産を「本店へ移転」「第三者へ売却」「除却」「閉鎖時に残す」に分け、時価の根拠を整える
- 支店で受け取っていた収入が閉鎖後も続くかを確認し、支払者に源泉徴収の切替えを伝える
閉鎖時
- 異動届出書を提出する(宣誓供述書の控えなど、閉鎖日を証する書類を添付)
- 給与支払事務所等の廃止届出書を廃止の日から1か月以内に提出する
- 日本で申告が必要な活動がなくなる場合は、外国普通法人でなくなった旨の届出書を提出する
- 都道府県・市区町村に事務所の廃止を届け出る
- 消費税に関して、日本での事業をすべてやめる場合は事業廃止届出書を提出し、インボイス登録の失効を取引先に伝える
閉鎖後
- 閉鎖事業年度の法人税・地方税・消費税の確定申告と納付を、閉鎖日の翌日から2か月以内に行う
- 確定申告で、PE閉鎖時の資産の時価評価と本店への資産移転(内部取引)を反映する
- 欠損金の繰戻し還付の可否を検討する
- 申告書控え・納付の証拠書類を本店に渡す
- 閉鎖後も申告義務が残るかを確認し、納税管理人の継続または解任を決める
まとめ
外国法人の日本支店の閉鎖は、法人格を残したまま日本のPEをなくす手続きであり、子会社の解散・清算とは税務の論点が異なります。特に押さえておくべき点は次の3つです。
- 事業年度は閉鎖日で終了する。納税管理人を閉鎖日までに届け出ないと、閉鎖事業年度の確定申告の期限が閉鎖日になる
- 閉鎖時にPEに残る資産は時価評価され、本店へ移した資産も内部取引として時価で認識される。日本で生じた含み損益は、閉鎖事業年度までに日本で精算される
- 閉鎖日に解散したものとみなされるため、中小法人等でなくても、閉鎖事業年度やその前事業年度の欠損金について繰戻し還付を受けられる。請求は閉鎖日以後1年以内
支店の閉鎖は、会社法上の手続きと税務上の手続きが同じ閉鎖日を軸に進みます。撤退の方針が固まった段階で閉鎖日から逆算した日程を組み、納税管理人となる税理士を早めに決めておくことが、円滑な撤退の前提になります。
なお支店を設置する局面の税務は「外国法人の日本支店設立の税務」で解説しています。
コメント