はじめに
非居住者が日本の会社から退職金を受け取ると、その退職金から20.42%の所得税及び復興特別所得税が源泉徴収されます。海外赴任中や出国後に退職した方が、受取額を見て「2割も引かれている。この税金は取り戻せないのか」と疑問に思う場面は少なくありません。
結論からいうと、多くのケースで「退職所得の選択課税」という制度を使い、日本で確定申告(還付申告)をすることで、源泉徴収された税金の全部または一部の還付を受けられる可能性があります。居住者と同じように退職所得控除と2分の1課税を適用して税額を計算し直すため、源泉税額との差額が戻ってくる仕組みです。
本記事では、非居住者の退職金・退職手当が20.42%で源泉徴収される仕組みを確認したうえで、選択課税による還付の計算方法、還付申告の手続き、租税条約との関係、支払者側の実務ポイントを解説します。
なお、厚生年金の脱退一時金も同じ選択課税の仕組みで還付を受けられます。詳しくは「厚生年金の脱退一時金|帰国する外国人の保険料の払い戻しと所得税の還付」をご参照ください。居住者・非居住者の判定そのものについては「居住形態の判定|居住者・非永住者・非居住者と課税所得の範囲」を、非居住者課税の全体像については「非居住者の日本での課税|源泉徴収・確定申告が必要なケース」をご参照ください。
非居住者の退職金が20.42%源泉徴収される仕組み
非居住者が従業員として受け取る退職金のうち、日本で課税されるのは「居住者であった期間に行った勤務」に対応する部分に限られます。その部分は国内源泉所得として、支払時に20.42%の税率で源泉徴収され、原則としてこれで課税関係が終了します(源泉分離課税)。
課税されるのは居住者期間の勤務に対応する部分
所得税法上、非居住者が受け取る退職手当等のうち、居住者であった期間に行った勤務に基因するものが国内源泉所得とされます(所得税法161条1項12号ハ)。従業員の場合、非居住者として海外で勤務した期間に対応する部分は、国内源泉所得に該当しないため日本では課税されません。
ただし、これは従業員の場合の取扱いであり、役員の取扱いは異なります。内国法人の役員として行った勤務に基因する退職手当等は、非居住者であった期間に国外で行った勤務に対応する部分も国内源泉所得に含まれます。そのため、役員の退職金には後述する期間按分を行わず、基本的には退職金の全額に20.42%の税率で源泉徴収されることとなります。
役員の退職金は、判定時点が退職日ではなく決議日となる点など、従業員とは論点が異なります。本記事では、以降、従業員(役員以外)の退職金を中心に解説します。
従業員の場合、勤務期間が居住者期間と非居住者期間にまたがる場合は、退職金の総額を期間で按分して国内源泉所得の金額を計算します。
国内源泉所得 = 退職金の総額 × (居住者であった期間に行った勤務期間 ÷ 退職金の計算の基礎となった勤務期間)
居住者・非居住者の判定時点:従業員は退職日、役員は決議日
退職金を受け取る人が居住者か非居住者かは、退職所得の「収入すべき時期」で判定します。収入すべき時期は、従業員の場合は原則として退職日、役員の場合は原則として株主総会その他正当な権限を有する機関の決議があった日です。実際に退職金が支払われた日ではない点に注意が必要です。
たとえば、退職日には日本に住んでいて、出国後に退職金が支払われた場合、退職日時点では居住者のため、非居住者の退職金としての20.42%の源泉徴収ではなく、居住者としての退職所得の課税が行われます。反対に、退職日時点ですでに出国して非居住者となっていれば、支払日にかかわらず非居住者としての課税となります。
計算例:期間按分による源泉税額
S Japan K.K.(日本子会社)に勤務する社員Aのケースで確認します。
| 項目 | 内容 |
|---|---|
| 入社日 | 2006年4月1日 |
| 出国日(P Corp.へ出向) | 2021年4月1日(以後、非居住者) |
| 退職日 | 2026年3月31日(出向中に退職) |
| 退職金の支給日 | 2026年4月10日 |
| 退職金の総額 | 2,000万円(S Japan K.K.が支払) |
| 勤務期間 | 20年(うち居住者期間15年・非居住者期間5年) |
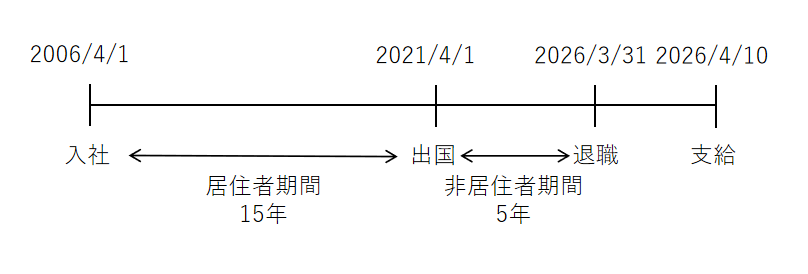
退職日に社員Aは非居住者のため、居住者期間15年に対応する部分が国内源泉所得として源泉徴収の対象となります。
- 国内源泉所得:2,000万円 × 15年 ÷ 20年 = 1,500万円
- 源泉徴収税額:1,500万円 × 20.42% = 3,063,000円
なお、実際の按分は日数等によって行うため、上記は簡便のため年数で計算した例です。
退職所得控除・2分の1課税は適用されない
居住者が受け取る退職金は、原則として退職所得控除を差し引いた後の金額の2分の1に課税されるため、税負担が大きく軽減されます。一方、非居住者の退職金に対する源泉徴収では、退職所得控除も2分の1課税も適用されず、国内源泉所得の金額に20.42%を乗じた額がそのまま源泉徴収されます。
非居住者の給与・役員報酬の源泉徴収については、「非居住者への給与・役員報酬の源泉徴収」で解説しています。
退職所得の選択課税で還付を受けられる仕組み
非居住者は、退職金を居住者として受け取ったものとみなして税額を計算し直す「退職所得の選択課税」を選ぶことができます。選択課税による税額が源泉徴収税額より少なければ、確定申告によりその差額の還付を受けられます。
選択課税とは:居住者として受け取ったものとみなして再計算
選択課税では、その年中に支払を受ける退職金の総額を居住者として受け取ったものとみなし、居住者と同じ方法で税額を計算します(所得税法171条)。具体的には、次の点が源泉徴収時の計算と異なります。
- 退職所得控除が適用される
- 退職所得控除後の金額の2分の1が課税対象となる(一部例外あり。後述)
- 累進税率(5%〜45%)が適用される
注意点は、計算の基礎が国内源泉所得の部分だけではなく、非居住者期間に対応する部分も含めた退職金の総額になることです。退職所得控除の計算に使う勤続年数も、非居住者期間を含めた全勤続期間で計算します。なお、基礎控除をはじめとする所得控除は適用されません。
退職所得控除額は、勤続年数(1年未満の端数は切上げ)に応じて次のとおり計算します。
| 勤続年数 | 退職所得控除額 |
|---|---|
| 20年以下 | 40万円 × 勤続年数(80万円に満たない場合は80万円) |
| 20年超 | 800万円 + 70万円 × (勤続年数 − 20年) |
計算例:源泉税と選択課税後の税額の比較
前述の社員Aのケース(退職金2,000万円、勤続20年、うち居住者期間15年)で計算します。
- 退職所得控除額:40万円 × 20年 = 800万円
- 課税退職所得金額:(2,000万円 − 800万円)× 1/2 = 600万円
- 所得税額:600万円 × 20% − 427,500円 = 772,500円
- 復興特別所得税額:772,500円 × 2.1% = 16,222円
- 選択課税による税額合計:788,722円
所得税額の計算に用いた税率20%・控除額427,500円は、課税所得金額が330万円超695万円以下の区分の速算表によります(国税庁:所得税の税率)。
| 項目 | 金額 |
|---|---|
| 源泉徴収税額(1,500万円 × 20.42%) | 3,063,000円 |
| 選択課税による税額 | 788,722円 |
| 還付される金額 | 2,274,278円 |
このケースでは、源泉徴収された約306万円のうち、約227万円の還付を受けられます。
選択課税が有利にならないケース
選択課税は、非居住者が自分で選べる制度であり、選択しなければ20.42%の源泉徴収で課税関係が終わります。そのため、選択課税による税額のほうが大きくなる場合は、申告しないほうが有利です。
選択課税では非居住者期間に対応する部分も含めた退職金の総額が計算の基礎になるため、居住者期間の割合が小さいほど不利になりやすくなります。たとえば社員Aの居住者期間が20年のうち1年だけだった場合、源泉徴収税額は2,000万円 × 1/20 × 20.42% = 204,200円です。選択課税による税額は前述のとおり788,722円となるため、選択課税を選ぶとかえって税負担が増えます。
なお、勤続年数が5年以下の短期退職手当等・特定役員退職手当等には、原則にかかわらず2分の1課税が制限される特例があり、還付額が想定より小さくなる場合があります。また、過去に別の退職金等を受け取っている場合は、勤続期間の重複により退職所得控除額が調整されることがあります。
還付申告の手続き
選択課税による還付は、退職金を受け取った年の翌年1月1日以後に、出国直前の住所地を所轄する税務署へ確定申告書を提出して受けます。手続きの流れは次のとおりです。
- 支払者に依頼して支払調書を入手し、退職金の総額・勤続期間・源泉徴収税額等を確認する
- 源泉徴収税額と選択課税による税額を比較し、還付になるかを確認する
- 納税管理人を定め、税務署に届け出る
- 確定申告書を作成し、支払調書等を添付して提出する
- 納税管理人を通じて指定した国内の銀行口座に還付金が振り込まれる
提出時期と期限
選択課税の申告書は、退職金を受け取った年(収入すべき時期の属する年)の翌年1月1日以後に提出できます。ただし、その年中に受け取る退職金の総額が確定した場合には、その確定日以後に提出できます。
還付を受けられる期間は、申告書を提出できる日(翌年1月1日。その年中に退職金の総額が確定した場合は確定日)から5年間です。
申告書の作成と添付書類
申告書は確定申告書の第一表、第二表、第三表(分離課税用)を使用し、第一表の上部余白に「退職所得の選択課税」と記載します。源泉徴収された事実を示すため、支払者から交付を受けた支払調書を添付します。提出先は、基本的には出国直前の住所地を所轄する税務署となります。
記載の詳細は、国税庁の記載例をご確認ください(国税庁:退職所得の選択課税の記載例)。
納税管理人の届出と還付金の受取口座
非居住者が日本で確定申告を行う場合、納税管理人を定め、その旨を税務署に届け出る必要があります。納税管理人には、日本に住む家族・知人や税理士を選任するのが一般的です。納税管理人の詳しい手続きは別記事で解説する予定です。
なお、上述の申告書においては還付金の受取口座として納税管理人の口座を記載することとされています。従って申告書提出後内容に問題がなければ還付金が納税管理人口座に振り込まれ、その後納税管理人が本人口座に送金することで還付金が納税者本人の手元に入ってきます。
租税条約との関係
租税条約により退職金の日本での課税が免除されるケースは限られるため、源泉税を取り戻す手段は、条約ではなく国内法の選択課税が中心になります。
退職金は給与所得条項・役員報酬条項で判定する
一般的に租税条約に退職金の独立した条項はなく、従業員の退職金は給与所得条項、役員の退職金は役員報酬条項で判定します。従業員の日本での勤務分や日本法人の役員としての退職金は条約上も日本で課税でき、源泉徴収の免除・軽減は受けられないのが一般的です。
租税条約の基本的な考え方は、「租税条約とは?基礎知識」をご参照ください。
居住地国での課税と二重課税
退職金は、受け取った人の居住地国でも課税される場合があります。その場合、居住地国で日本の源泉税について外国税額控除を受けるのが一般的です。
選択課税で日本の税金の還付を受けると、日本で負担した税額が減ります。居住地国ですでに外国税額控除を受けている場合は、居住地国で控除額の修正が必要となる可能性があるため、居住地国の税務アドバイザーにも確認することをおすすめします。
支払者(S Japan K.K.)側の実務ポイント
非居住者に退職金を支払う日本法人の経理担当者は、退職日(役員は決議日)と出国日の前後関係を最初に確認することが重要です。この前後関係によって、居住者としての課税か非居住者としての課税かが決まり、源泉徴収の方法がまったく異なります。
| 退職日の時点 | 課税関係 | 支払者の対応 |
|---|---|---|
| 居住者(退職後に出国) | 居住者の退職所得として課税 | 「退職所得の受給に関する申告書」の提出を受けて税額を計算し、源泉徴収・住民税の特別徴収を行う |
| 非居住者(出国後に退職) | 居住者期間に対応する部分を国内源泉所得として課税 | 期間按分した金額に20.42%を乗じて源泉徴収する |
非居住者として課税する場合は、次の点を確認します。
- 居住者期間と非居住者期間を、出向辞令や出入国の記録で特定し、按分の根拠資料を保存する
- 「非居住者に支払われる給与、報酬、年金及び賞金の支払調書」を作成し、退職日(役員は決議日)の属する年の翌年1月末までに税務署に提出する
- 退職者が選択課税の申告書に添付するため、支払調書の写しを退職者に送付する
- 本人に選択課税で還付を受けられる可能性があることを案内する
退職者本人が選択課税の申告をするためには、退職金の総額や勤続期間の情報が欠かせません。退職後に海外にいる本人が会社に問い合わせるのは手間がかかるため、支払時に必要な書類をまとめて交付しておくと、退職者への丁寧な対応になります。
また、出国前に退職する予定の従業員については、退職日を出国前に設定するか出国後に設定するかで課税関係が変わります。退職日の設定は人事・労務上の事情で決まることが多いものの、税負担に影響する点は事前に把握しておくとよいでしょう。
住民税の取扱い
非居住者が受け取る退職金には、退職所得に係る住民税は課されません。
退職金に対する住民税は、所得税の源泉徴収と同じタイミングで支払者が特別徴収する仕組みですが、この特別徴収の対象は居住者に支払う退職金に限られます。非居住者に支払う退職金はこの仕組みの対象外のため、住民税は課されず、選択課税で確定申告をした場合も住民税の申告は不要です。
一方、退職日時点で居住者であった場合(退職後に出国した従業員など)は、居住者としての退職所得となるため、所得税とあわせて住民税も特別徴収されます。
まとめ:還付申告チェックリスト
非居住者の退職金は、居住者期間の勤務に対応する部分に20.42%が源泉徴収されますが、退職所得の選択課税を選ぶことで、退職所得控除と2分の1課税を適用した税額まで負担を軽減できる可能性があります。還付を受けるかどうかは、源泉徴収税額と選択課税による税額を比較して判断します。
- □ 退職日(役員は決議日)時点で非居住者であったかを確認した
- □ 支払調書で退職金の総額・勤続期間・源泉徴収税額を確認した
- □ 源泉徴収税額と選択課税による税額を比較し、還付になることを確認した
- □ 勤続5年以下や過去の退職金受給など、計算の特例に該当しないか確認した
- □ 納税管理人を定め、税務署に届け出た
- □ 翌年1月1日以後(退職金の総額が年内に確定した場合は確定日以後)、出国直前の住所地を所轄する税務署に還付申告書を提出した
- □ 申告期限(申告書を提出できる日から5年間)を過ぎていないことを確認した
- □ 居住地国で外国税額控除を受けている場合、還付による影響を確認した
還付額は退職金の総額や居住者期間の割合によって大きく変わり、選択しないほうが有利なケースもあります。計算や申告書の作成に不安がある場合は、非居住者の申告に詳しい税理士に相談することをおすすめします。
コメント