はじめに
中小法人の判定は、日本法人を設立する前に確認しておきたい論点の一つです。外資系企業の日本進出では、「資本金を1億円以下にすれば中小法人として税負担を抑えられる」と考えて資本金を設計するケースがありますが、海外親会社の資本金によっては中小法人に該当しないケースがあります。
資本金5億円以上の親会社の100%子会社は、自社の資本金が1億円以下でも中小法人にはなりません。また、少額減価償却資産の特例などに使う「中小企業者」の判定では、親会社の資本金が1億円を超えるだけで対象外となります。設立後に気づいても資本構成の変更は容易ではないため、二つの判定基準を事前に押さえておくことが重要です。
この記事では、米国親会社P Corp.と日本子会社S Japan K.K.を例に、次の点を解説します。
- 中小法人と中小企業者の違いと、それぞれの判定要件
- 大法人の100%子会社・大規模法人の子会社が中小特例を使えない仕組み
- 親会社の資本金や資本関係が異なる3つのケースによる判定の解説と、資本金・持株比率別の判定早見表
- 判定に影響するその他の要素
中小特例の判定は「中小法人」と「中小企業者」の2種類
法人税の中小特例は、大きく2つに分かれます。主に法人税法で定める「中小法人」と、主に租税特別措置法(措置法)で定める「中小企業者」です。個々の特例では「中小法人等」「中小企業者等」などと呼ばれることもありますが、判定の考え方はこの2つのどちらかに整理できます。
どちらも自社の資本金が1億円以下が要件になっている点は共通していますが、親会社についての基準が異なります。
| 中小法人(法人税法) | 中小企業者(租税特別措置法) | |
|---|---|---|
| 自社の資本金 | 1億円以下 | 1億円以下 |
| 対象外となる親会社 | 大法人(資本金5億円以上など) | 大規模法人(資本金1億円超など) |
| 対象外となる持株比率 | 100%(完全支配関係) | 同一の大規模法人が2分の1以上、または複数の大規模法人が3分の2以上 |
| 所得による除外 | なし(ただし軽減税率など一部の特例は、適用除外事業者に制限あり) | 適用除外事業者(前3事業年度の平均所得金額が15億円超)を除外 |
| 主な特例 | 軽減税率、欠損金の繰越控除(所得の100%)・欠損金の繰戻し還付、交際費の定額控除、貸倒引当金、留保金課税の不適用 | 少額減価償却資産の特例、中小企業向けの特別償却・税額控除、賃上げ促進税制の中小企業向け措置 |
(注)欠損金の繰戻し還付は、法令上は租税特別措置法に「中小企業者等」の制度として規定されています。ただし、その定義は資本金1億円以下の法人から大法人の100%子会社などを除くもので、法人税法の中小法人の定義に近いため、本記事では中小法人の特例に区分しています。
中小企業者のほうが、親会社の資本金基準(1億円超)も持株比率の基準(2分の1以上)も厳しくなっています。そのため、「中小法人には該当するが、中小企業者には該当しない」というケースが生じる可能性があります。したがって、両者を別々に判定することが、実務上の第一のポイントです。
中小法人(法人税法)の判定|大法人の100%子会社は対象外
判定要件
中小法人とは、事業年度終了の時において資本金の額(または出資金の額)が1億円以下の普通法人のうち、次のいずれにも該当しない法人をいいます(法人税法第66条第5項)。
- 大法人との間に、その大法人による完全支配関係(発行済株式等の全部を直接または間接に保有される関係)がある法人
- 100%グループ内の複数の大法人に、発行済株式等の全部を直接または間接に保有されている法人
つまり、自社の資本金が1億円以下でも、100%の親会社をたどっていった先に大法人がいる場合には、中小法人には該当しません。
大法人とは
大法人とは、主に資本金の額または出資金の額が5億円以上の法人をいいます(このほか、相互会社・外国相互会社、受託法人も含まれます)。外国法人も含まれます。
外国親会社の資本金は、S Japan K.K.の事業年度終了の日のTTMで円換算した金額で判定します(法人税基本通達16-5-2)。そのため、親会社の資本金が変わらなくても、為替の変動によって大法人に該当するかどうかが変わることがあります。親会社の資本金が5億円に近い場合は、毎期の決算で判定し直す必要があります。
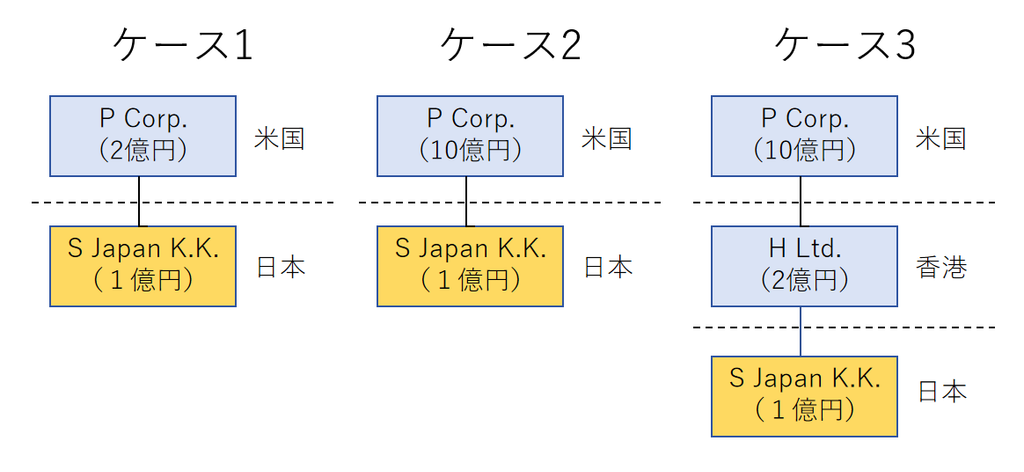
図の3つのケースで、S Japan K.K.が中小法人に該当するかどうかを整理すると、次のとおりです。
| ケース | 中小法人 | 理由 |
|---|---|---|
| ケース1 | ○ | P Corp.の資本金は2億円で、大法人(5億円以上)に該当しないため |
| ケース2 | × | 大法人であるP Corp.(10億円)が、S Japan K.K.を直接100%保有しているため |
| ケース3 | × | 直接の親会社H Ltd.(2億円)は大法人ではないが、大法人であるP Corp.(10億円)がH Ltd.を通じて間接に100%保有しているため |
中間持株会社を挟む場合・複数の大法人が保有する場合
完全支配関係は、直接の保有だけでなく間接の保有も含めて判定します。前掲の図のケース3では、直接の親会社であるH Ltd.の資本金は2億円で大法人には当たりませんが、その上に資本金10億円のP Corp.がいるため、S Japan K.K.は大法人による完全支配関係がある法人として中小法人から除外されます。直接の親会社の資本金だけを見て判断しないよう注意が必要です。
また、P Corp.グループ内の2社(いずれも大法人)が合わせてS Japan K.K.の株式の全部を保有している場合も、中小法人には該当しません。
逆に、日本の合弁相手が株式の一部を保有しており完全支配関係がない場合は、親会社が大法人であっても中小法人の判定では除外されません。
中小法人であることが要件となる特例
中小法人に該当しないと、次の特例は使えません。外資系子会社にとって税負担への影響が大きいのは、軽減税率と欠損金の取扱いです。
| 特例 | 中小法人 | 中小法人以外(大法人の100%子会社を含む) |
|---|---|---|
| 法人税の軽減税率 | 年800万円以下の所得に15%(注) | 所得全体に23.2% |
| 欠損金の繰越控除 | 控除前所得の100%まで控除 | 控除前所得の50%まで |
| 欠損金の繰戻し還付 | 利用可 | 原則として利用不可(解散時等を除く) |
| 交際費等の損金不算入 | 年800万円までの定額控除を選択可 | 定額控除を選択できない |
| 貸倒引当金 | 繰入可 | 原則として繰入不可 |
| 留保金課税(特定同族会社) | 対象外 | 対象になる可能性がある |
(注)令和9年3月31日までに開始する事業年度の特例税率です。所得金額が年10億円を超える事業年度は17%、適用除外事業者は19%となります。
欠損金の取扱いは「欠損金の繰越控除・繰り戻し還付」、解散時に大法人の100%子会社でも繰戻し還付が使えるケースは「日本子会社の解散・清算の税務」、留保金課税の判定は「外資系子会社の留保金課税とは」でそれぞれ解説しています。
中小企業者(租税特別措置法)の判定|大規模法人の子会社は50%保有でも対象外
判定要件
中小企業者とは、資本金の額または出資金の額が1億円以下の法人のうち、次のいずれにも該当しない法人をいいます。
- 発行済株式等の2分の1以上を、同一の大規模法人に所有されている法人
- 発行済株式等の3分の2以上を、複数の大規模法人に所有されている法人
さらに、中小企業者に該当していても、前3事業年度の所得金額の平均が年15億円を超える法人(適用除外事業者)は、措置法の中小企業向け特例の対象から除かれます。
中小法人の判定との決定的な違いは、持株割合について、「100%」ではなく「2分の1以上」で判定する点です。外資系子会社の多くは海外親会社に過半数を保有されているため、親会社が大規模法人であれば、合弁会社であっても中小企業者には該当しません。
大規模法人とは
大規模法人には、次の法人が含まれます。外国法人も対象です。
- 資本金の額または出資金の額が1億円を超える法人
- 資本または出資を有しない法人のうち、常時使用する従業員の数が1,000人を超える法人
- 大法人(資本金5億円以上の法人など)との間に、その大法人による完全支配関係がある普通法人など
中小法人の判定で問題となる親会社は「資本金5億円以上」ですが、中小企業者の判定では「資本金1億円超」で大規模法人に当たります。前掲の3つのケースで、中小法人と中小企業者の判定を比べると次のとおりです。
| ケース | 中小法人 | 中小企業者 | 中小企業者の判定の理由 |
|---|---|---|---|
| ケース1 | ○ | × | P Corp.(2億円)は資本金1億円超の大規模法人で、S Japan K.K.の株式の2分の1以上を保有しているため |
| ケース2 | × | × | P Corp.(10億円)は大規模法人で、S Japan K.K.の株式の2分の1以上を保有しているため |
| ケース3 | × | × | 直接の親会社H Ltd.(2億円)は資本金1億円超の大規模法人で、S Japan K.K.の株式の2分の1以上を保有しているため |
ケース1が、中小法人には該当するのに中小企業者には該当しないケースです。P Corp.は大法人ではないため中小法人の判定では問題になりませんが、資本金1億円超の大規模法人に当たるため、S Japan K.K.は中小企業者には該当しません。
なお、ケース3では、仮にH Ltd.の資本金が1億円以下であっても結論は変わらず、中小企業者には該当しません。これは、H Ltd.が大法人であるP Corp.の100%子会社として、大規模法人に該当するためです。
中小企業者であることが要件となる特例
外資系子会社に関係しやすいものは次のとおりです。
- 少額減価償却資産の取得価額の損金算入の特例:取得価額40万円未満の資産を、年間合計300万円まで全額損金算入できます(令和8年4月1日以後の取得分。常時使用する従業員数400人以下の要件もあります)。詳しくは「外資系企業の減価償却」で解説しています。
- 中小企業向けの特別償却・税額控除:中小企業投資促進税制、中小企業経営強化税制など。設備投資を行った事業年度に、特別償却または税額控除を選択できます。
- 賃上げ促進税制の中小企業向け措置:中堅企業向けの措置よりも給与増加の要件が緩やかです。
親会社の資本金・持株比率別の判定早見表
S Japan K.K.の資本金が1億円以下であることを前提に、P Corp.の資本金と持株比率によって判定がどう変わるかを整理すると、次のとおりです。
| P Corp.の資本金(円換算) | P Corp.の持株比率 | 中小法人 | 中小企業者 |
|---|---|---|---|
| 5億円以上 | 100%(直接または間接) | × | × |
| 5億円以上 | 50%以上100%未満 | ○ | × |
| 1億円超5億円未満 | 100% | ○ | × |
| 1億円超5億円未満 | 50%以上100%未満 | ○ | × |
| 1億円以下 | 100% | ○ | ○ |
この表は、次の前提で整理しています。
- P Corp.の上位に、資本金5億円以上の法人による100%の資本関係がないこと(ある場合は、P Corp.自身の資本金にかかわらず、いずれも「×」となります)
- P Corp.以外の株主に大規模法人がおらず、グループ通算制度を適用していないこと
- S Japan K.K.が適用除外事業者に該当しないこと
「中小法人だが中小企業者ではない」ケースに注意
早見表の2行目から4行目が、判定が食い違うケースです。前掲の図のケース1もこれに当たり、軽減税率や欠損金の100%控除は使える一方、少額減価償却資産の特例などは使えません。
日本進出時に子会社の資本金を1億円以下に設計する場合も、この違いを前提に検討しておく必要があります。支店と子会社の比較は「外資系企業の日本進出|支店と子会社」、設立時の資本金設計は「日本法人設立前に決めるべき税務論点チェックリスト」で解説しています。
判定に影響するその他の要素
適用除外事業者・所得が年10億円を超える場合
中小法人や中小企業者に該当しても、所得が大きい場合には特例が制限されます。
- 前3事業年度の所得金額の平均が年15億円を超える法人(適用除外事業者)は、年800万円以下の所得に対する税率が15%ではなく19%となります。措置法の中小企業向け特例も使えません。
- 所得金額が年10億円を超える事業年度は、年800万円以下の所得に対する税率が17%となります(令和7年度改正)。
グループ通算制度を適用している場合
グループ通算制度では、通算グループ内に中小法人に該当しない法人が1社でもあれば、グループ内の全社が中小法人の特例を受けられません。また、通算法人は軽減税率の特例(15%)や少額減価償却資産の特例の対象から除かれています。通算制度の導入を検討する際は、中小特例を失う影響も含めて試算が必要です。詳しくは「グループ通算制度とは」で解説しています。
地方税は別の基準で判定する
法人事業税の外形標準課税や法人住民税の超過税率は、中小法人・中小企業者の判定とは別に、地方税法の基準で判定します。中小法人に該当しないことが、そのまま外形標準課税の対象となることを意味するわけではありません。ただし、令和6年度改正により、払込資本の額が50億円を超える法人の100%子会社は、資本金が1億円以下でも外形標準課税の対象となる場合があります。詳しくは「外形標準課税とは」で解説しています。
支店形態の場合
外国法人が支店で日本に進出している場合は、外国法人そのものの資本金で中小法人を判定します。そのため、資本金が1億円を超える外国法人の支店は中小法人に該当せず、子会社のように日本側で資本金を設計する余地もありません。
まとめ
外資系子会社の中小特例の判定では、自社の資本金ではなく、海外親会社の規模と持株比率が結論を左右します。ポイントは次の3点です。
- 中小法人(法人税法):資本金5億円以上の大法人に100%保有されている(中間持株会社を挟んだ間接保有も含む)と対象外です。軽減税率や欠損金の100%控除など、税負担への影響が大きい特例がこの判定に紐づきます。
- 中小企業者(租税特別措置法):資本金1億円超などの大規模法人に2分の1以上保有されていると対象外です。中小法人より基準が厳しく、「中小法人だが中小企業者ではない」場合があります。
- 外国親会社の資本金は毎期確認する:子会社の事業年度末のTTMで円換算するため、為替によって判定が変わることがあります。
実務上は、中小法人の判定結果を、少額減価償却資産の特例など中小企業者の特例にそのまま流用しないことが重要です。また、期中に親会社の増資・減資、グループ再編、株主の変更があった場合は、その都度判定し直す必要があります。
コメント