はじめに
日本子会社の解散・清算は、外資系企業が日本市場から撤退するときの代表的な方法です。米国の親会社から「日本事業を年内で終える。日本子会社を清算するので、税務のスケジュールと費用の見込みを出してほしい」と連絡を受けた経理担当者の方は、何から手を付ければよいか迷われるのではないでしょうか。
清算では、解散の日を境に事業年度が区切られ、清算結了までに複数回の確定申告が必要になります。赤字の会社であっても、親会社からの借入金の返済免除を受ければ債務免除益が生じます。また、残余財産を親会社に分配する際には、みなし配当として源泉徴収が必要になることがあります。
本記事では、外資系の日本子会社(株式会社)を前提に、解散・清算の全体スケジュールと事業年度の区切り、赤字清算の論点(欠損金と債務免除益)、残余財産分配のみなし配当と源泉税を順に解説します。
外国法人の日本支店を閉鎖する場合は、法人格が存続するため清算手続きはなく、納税管理人の選任やPE閉鎖時の確定申告など、子会社とは異なる手続きが必要です。詳しくは「日本支店の閉鎖の税務」をご覧ください。
外資系企業が日本子会社を清算するとき|撤退方法の選択肢
日本子会社を保有している場合に日本事業から撤退する方法は、主に「解散・清算」「株式売却」「組織再編」の3つです。税務上の論点がそれぞれ異なるため、清算を前提に進める前に比較しておくことをおすすめします。
| 方法 | 概要 | 主な税務論点 | 向いているケース |
|---|---|---|---|
| 解散・清算 | 日本子会社を解散し、資産の換金と債務の弁済を終えて、残余財産を親会社に分配する | 解散後の各事業年度の申告、債務免除益と期限切れ欠損金、残余財産分配のみなし配当と源泉税 | 事業を引き継ぐ相手がいない。グループとして日本事業から完全に撤退する |
| 株式売却 | 日本子会社の株式を第三者に譲渡し、法人はそのまま存続する | 親会社が保有する日本子会社株式の譲渡益に日本で課税されるか(事業譲渡類似・不動産関連法人の判定) | 買い手が見つかる。従業員や取引契約を引き継がせたい |
| 組織再編 | グループ内の別の日本法人に吸収合併させるなどして、事業を集約する | 適格要件の判定、欠損金の引継ぎ制限 | 日本に別のグループ法人があり、拠点を一つにまとめたい |
株式売却による撤退の税務は「外国法人による日本株式譲渡と課税」、合併による集約は「外資系企業の組織再編税制」で解説しています。
なお、日本に子会社ではなく支店を置いている場合は、支店に法人格がないため「清算」ではなく「国内事業の廃止」として扱われ、手続きが大きく異なります。
日本子会社の解散・清算の全体スケジュール
株式会社の清算は、債権者保護手続きだけで最低2か月かかり、一般的には3か月から半年程度、長引けば1年以上を要することもあります。税務上は、この期間中に事業年度が複数回区切られます。
S Japan K.K.の清算スケジュール(例)
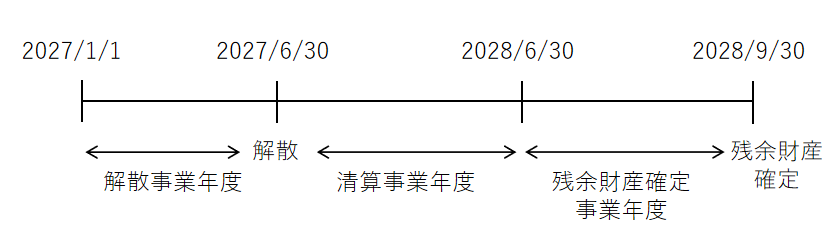
米国親会社P Corp.の日本子会社で、12月決算のS Japan K.K.が2027年6月30日に解散し、2028年9月30日に残余財産が確定した場合のスケジュールは、次のとおりです。
| 事業年度 | 期間 | 確定申告の期限 |
|---|---|---|
| 解散事業年度 | 2027年1月1日~2027年6月30日 | 2027年8月31日 |
| 清算事業年度 | 2027年7月1日~2028年6月30日 | 2028年8月31日 |
| 残余財産確定事業年度 | 2028年7月1日~2028年9月30日 | 2028年10月31日(それまでに最後の分配を行う場合は、分配の日の前日) |
解散から清算結了までの流れと事業年度の区切り
- 解散決議:株主総会で解散と清算人の選任を決議し、2週間以内に登記し、異動届出書で税務署・都道府県・市区町村に解散を届け出ます。解散の日で解散事業年度が終わります。
- 債権者保護手続き:官報公告と個別催告を行います。申出期間は2か月以上で、その間は原則として債務を弁済できません。
- 清算事務:資産の売却や債務の弁済を進めます。清算事業年度は解散の日の翌日から1年ごとに区切られるため、清算が1年を超えると、その都度申告が必要です。
- 残余財産の確定・分配:確定の日で残余財産確定事業年度が終わり、申告期限は1か月以内と短く、延長もできません。
- 清算結了:決算報告の承認後、清算結了の登記を行い、異動届出書で清算結了を届け出ます。
解散から1年以内に残余財産が確定すれば、清算事業年度は生じません。
合同会社の場合は事業年度の区切り方が異なる
合同会社などの持分会社では、解散の日の翌日から定款で定めた事業年度の末日までが一つの事業年度となります。例えば、12月決算の合同会社が6月30日に解散すると7月~12月の6か月分について申告が必要になります(株式会社であれば、翌年6月30日までの1年間が清算事業年度となります)。
赤字の日本子会社を清算するときの論点|欠損金と債務免除益
撤退する日本子会社が累積赤字を抱えているケースや、運転資金を親会社からの借入金で賄っているケースもあります。この場合、「赤字なので法人税はかからない」とは限らない点に注意が必要です。
親会社借入金の債務免除で生じる債務免除益
清算の最終段階で、親会社が返済を受けられない貸付金を放棄すると、日本子会社にはその額の債務免除益(益金)が生じます。借入金を株式に振り替えるDES(デット・エクイティ・スワップ)を行った場合も、債権の時価が額面を下回れば、その差額が債務消滅益として課税の対象になります。この益金を実際の税負担につなげないための仕組みが、次に説明する「期限切れ欠損金」の損金算入です。
なお、債務免除を行う場合は、別の論点として、親会社側で債権放棄による損失を損金に算入できるかが問題になります。この取扱いは親会社の所在地国の税法で判断され、損失として認められず出資の追加として扱われる場合もあります。清算にあたって、返済することができない親会社借入金の取り扱いについては、親会社の税務アドバイザーも含めて事前に整理をしておくことが重要です。
期限切れ欠損金の損金算入|残余財産がないと見込まれる場合
解散した法人に「残余財産がないと見込まれるとき」は、繰越期限(10年)を過ぎて通常は使えなくなった欠損金(期限切れ欠損金)も、清算中の事業年度の損金に算入できます(法人税法59条4項)。中小法人等以外の法人(大法人の100%子会社を含みます)は、青色欠損金の繰越控除が所得の50%までに制限され、清算中もこの制限はかかります。しかし、期限切れ欠損金の損金算入にはこの制限がないため、青色欠損金を控除した後の残りの所得にも充てることができ、欠損金の範囲内であれば所得の全額と相殺できる点が大きなメリットです。実務上のポイントは次のとおりです。
- 「残余財産がないと見込まれる」とは:清算中の各事業年度末に、債務超過(負債が資産の時価を上回る状態)であれば該当します。資産と負債が同額で残余財産がゼロになる場合も該当します。
- 債務免除のタイミング:解散事業年度においては期限切れ欠損金は活用できないため、債務免除は清算中の事業年度(清算事業年度・残余財産確定事業年度)に実施するように設計しておきます。
青色欠損金の繰越控除の仕組みと、後述の繰戻し還付については「欠損金の繰越控除・繰り戻し還付」で解説しています。
欠損金の繰戻し還付|大法人の100%子会社でも解散時は使える
欠損金の繰戻し還付は、当期の欠損を前期の所得と相殺して、前期に納めた法人税の還付を受ける制度ですが、資本金が1億円以下等の一定の要件を満たす中小企業者等のみがこの制度を使うことができます。資本金が1億円以下であっても、大法人の100%子会社は中小企業者等に当たりません。
ただし、次の欠損金は例外として、中小企業者等以外の法人でも繰戻し還付の対象になります。
- 解散の日前1年以内に終了した事業年度、または解散の日の属する事業年度の欠損金
- 清算中に終了する各事業年度の欠損金
撤退前の期に黒字で法人税を納めていれば、解散事業年度の赤字によってその一部が戻る可能性があります。
残余財産の分配とみなし配当・源泉税
清算の結果、資産が債務を上回り残余財産がある場合は、それを親会社に分配して資金を回収します。この分配の一部について、日本の源泉所得税が課される場合があります。
なお、分配の前に残余財産確定事業年度までの納税額を計算して資金を確保し、それを除いた額を分配します。
資本金等の額を超える部分がみなし配当になる
残余財産の分配額は、税務上、次の2つに分けて扱います。
- 資本金等の額(税務上の払込資本に相当)に対応する部分:親会社が払い込んだ資本の払戻しであり、配当としては課税されません。
- それを超える部分:利益積立金の分配として「みなし配当」になります。
例えば、S Japan K.K.の資本金等の額が1億円で、残余財産が3億円ある場合は、差額の2億円がみなし配当となります。累積赤字の会社で、残余財産が資本金等の額以下であれば、みなし配当は生じません。
海外親会社への分配に対する源泉徴収と租税条約による減免
海外親会社が受け取るみなし配当は日本の国内源泉所得に当たるため、みなし配当が生じる場合は、日本子会社において分配時の源泉徴収を検討する必要があります。
あわせて、日米租税条約などの租税条約により源泉税が軽減・免除される可能性があるため、条約の適用も検討します。条約の適用を受けるには分配の前に「租税条約に関する届出書」などを提出しておく必要があるため、分配の日程が決まった段階で準備しておきましょう。
配当源泉税と条約の詳細は「外資系企業の配当源泉税」、届出書の書き方は「租税条約届出書の書き方・提出手順」で解説しています。
日本子会社の解散・清算の税務チェックリスト
解散の意思決定から清算結了までの税務上の主な手続きを、時系列でまとめました。
| 時期 | 手続き・検討事項 | 期限・ポイント |
|---|---|---|
| 解散前 | 撤退方法(清算・株式売却・合併)の比較、解散日の設定 | 合同会社は解散日によって申告回数が変わる |
| 解散前 | 親会社借入金と、期限切れ欠損金の使い方の設計 | 免除益と期限切れ欠損金を清算中の同じ事業年度に収める |
| 解散前 | 欠損金がある(見込まれる)場合の、欠損金の繰戻し還付の事前検討 | 解散の日前1年以内に終了した事業年度以降の欠損金について請求可能 |
| 解散後 | 解散の届出(異動届出書) | 遅滞なく。税務署・都道府県・市区町村 |
| 解散後 | 解散事業年度の確定申告 | 解散日の翌日から2か月以内 |
| 清算中 | 従業員の退職に伴う源泉徴収、給与支払事務所の廃止届出 | 源泉徴収票の交付も忘れずに |
| 清算中 | 清算事業年度の確定申告(清算が1年を超える場合) | 事業年度末日の翌日から2か月以内。中間申告は不要 |
| 分配前 | 租税条約に関する届出書・特典条項付表・居住者証明書の提出 | 分配の支払日の前日まで |
| 分配前 | 最終事業年度の税金見込額の留保 | 未納だと親会社等に第二次納税義務 |
| 分配時 | みなし配当の計算と源泉所得税の納付 | 支払日の属する月の翌月10日まで |
| 残余財産確定後 | 残余財産確定事業年度の法人税・地方税・消費税の確定申告 | 確定日の翌日から1か月以内(最後の分配が先ならその前日)。延長不可 |
| 清算結了後 | 清算結了の届出(異動届出書)、消費税の事業廃止届出書 | 遅滞なく |
まとめ
日本子会社の解散・清算では、解散日を境に事業年度が区切られ、清算結了までに複数回の確定申告が必要です。外資系企業が特に押さえておきたい点は次のとおりです。
- 株式会社は解散事業年度・清算事業年度・残余財産確定事業年度に区切られ、最後の申告は確定日から1か月以内と短く、延長もできません。
- 解散前後の欠損金は、大法人の100%子会社でも繰戻し還付の対象になります。また、親会社からの借入金を免除して債務免除益が生じても、残余財産がないと見込まれる場合は、所得の50%制限のない期限切れ欠損金と相殺できます。
- 残余財産のうち資本金等の額を超える部分はみなし配当となるため、源泉徴収と租税条約の適用を検討します。分配は、納税資金を確保したうえで行います。
コメント